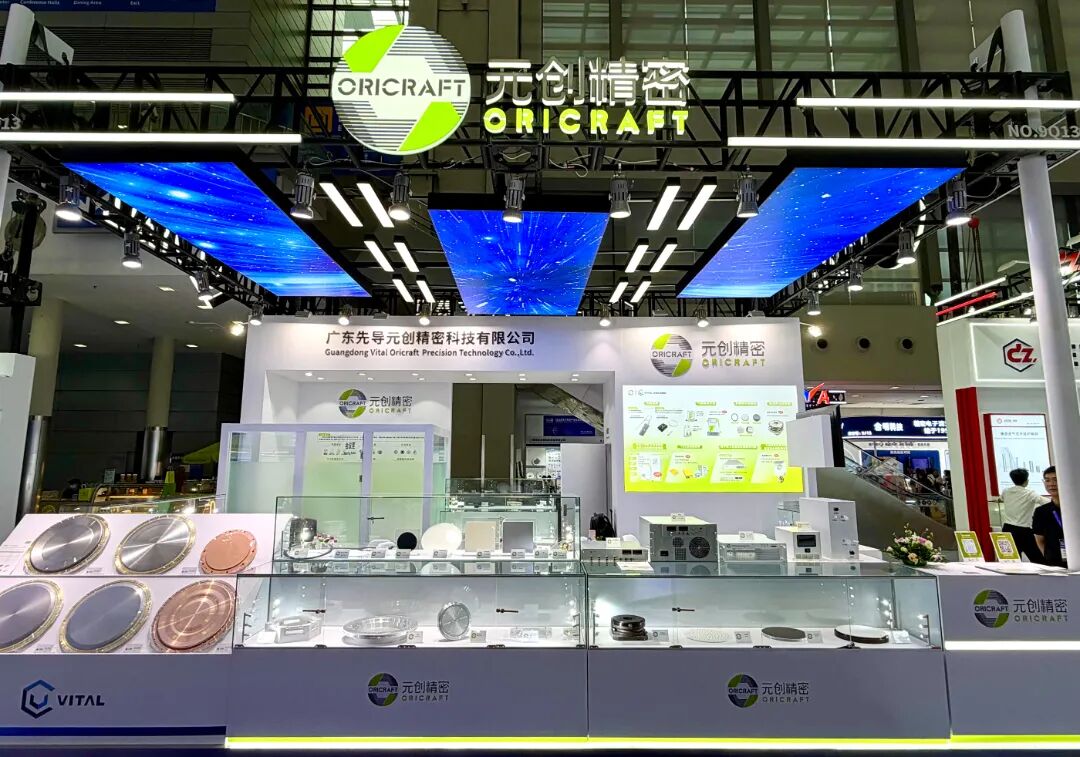
2026 年的半导体设备国产化,竞争重心正从整机往下游挪。设备厂扩产公告一份接一份,而真正决定交付节奏的,往往是那些单价不高、却压在整机 BOM 里的环节 —— 气路控制、静电卡盘、射频电源、真空泵阀。这类品类国产化率普遍偏低,也正是先导科技集团旗下半导体核心零部件平台在这个展季把九个方向展品同时摆上展台的原因。九大方向中,元创精密作为集团旗下聚焦流体气路控制的专业主体,MFC 正是它押上全部材料能力的王牌。
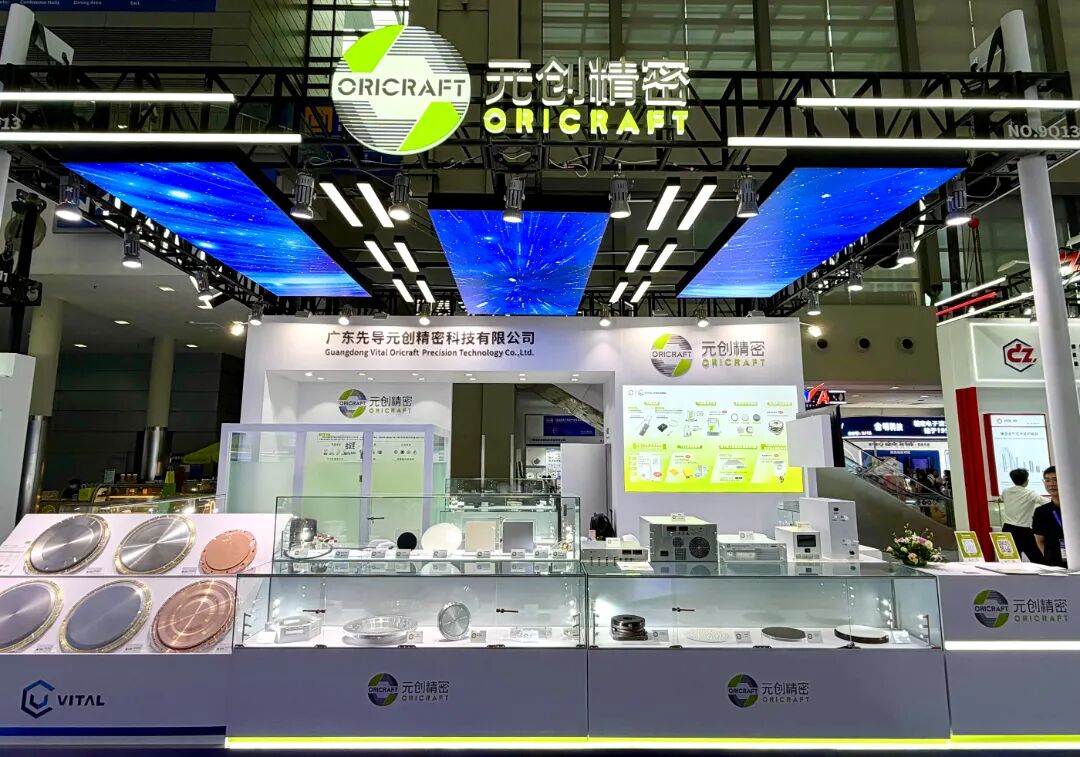
元创精密 2023 年成立,是先导科技集团旗下的半导体核心零部件公司之一,今年是它第三次参加湾芯展。湾芯展期间,芯师爷采访了元创精密市场战略与产品规划总监孙冉青。围绕半导体制造全工艺场景,集团平台集中展示了气路控制、精密金属、先进陶瓷、在线监测、先进制成高端光学设备光源、特种电源、真空泵阀、TEC 及温控装置、高精度运动控制等九大系列核心产品,覆盖刻蚀、薄膜沉积、先进制成高端光学及先进封装等关键环节。其中,元创精密专注气路控制(MFC)这一核心主业,共同为半导体设备国产化提供高可靠的核心零部件支撑。
九个品类放在一起,最容易被问的一句话是 “这样的布局是不是太复杂了”。孙冉青的答案,是它们出自同一张材料母床 —— 而正是这张母床,决定了集团为何把九条线铺开、又把 MFC 这一条线单独交给元创精密做深做透,这正是 MFC 能成为元创精密王牌的底层原因。
九大板块看似 “什么都做”,其实是同一张材料母床的分叉
立项逻辑不是抓风口,而是顺着一个共性瓶颈找过去。孙冉青说,公司前期做过大量立项分析,最后发现很多零部件 “卡脖子卡在材料”:先进陶瓷的本体长期来自日本,MFC 虽然外形接近电控设备,但核心材料同样依赖海外,泵的关键部件也是。集团侧三十余年的材料开发经验,被顺势延伸到零部件板块 —— 零部件团队由材料背景与零部件专业人才联合攻关,产品迭代周期因此被压短。这也是集团能同时铺开九个品类的底层解释:它们共享同一段材料能力,而不是九条互不相干的业务线。
在这一框架下,元创精密的价值在于把材料母床的能力,集中押注到流体气路这一个最难的切口上。MFC 的压电阀体、高纯抗腐蚀合金等核心材料同样依托集团材料底蕴,同时还要在单一单品上实现全栈自研与规模化量产。
另一条支撑来自集团内部的应用场景。集团拥有从 4 英寸、6 英寸、8 英寸到 12 英寸的芯片产线,对零部件开发而言,这意味着稀缺的 “迭代与试错场所”—— 新品验证不必完全依赖外部客户的开机窗口。孙冉青把这条经验列为公司产品起速快的关键之一。至于材料之外必须从零补的课,他的说法是 “也不是完全从零”:一边引入国内乃至海外的资深专家组成联合团队,一边通过并购整合补强,用材料能力加速被并购方的产品开发。
“能做出来” 和 “能做到能用” 之间,隔着验证与速度
谈及国产零部件的阶段判断,孙冉青认为窗口期正在打开:半导体投资持续扩张,海外零部件的供应与交期出现波动,而上游材料供应格局的变化 —— 他提到与两用物项相关的材料流动 —— 进一步传导到下游零部件。但窗口不是无条件的,“你前期要有一定的验证基础,才能抓住这种机会”。对于窗口能延续多久,他的估计是 “以年为单位”,海外要摆脱材料端约束、供应链恢复到常态,需要时间。
于是问题变成:同样面对这个窗口,凭什么是一家 2023 年成立的公司先接住订单?答案落在速度上。材料本身国内并非买不到,难的是从 “能做” 走到 “能用”,而这一段只能靠持续迭代与试错;如果没有全产业链协同,这段路走不快。元创精密手上的链条是:上游材料端、零部件制造、集团体系内的整机与装配能力、以及自有产线,四段可以在内部快速协同,迭代速度因此比同行更快一步。另一层是平台化 —— 集团九大板块共享仿真平台、精密加工项目组与 AI 服务能力。孙冉青说得很直白:单品零部件前期的研发投入与成本都高,平台化能把边际成本摊下来,同时加速客户验证与产品迭代。集团自建的 AI 服务中心目前以对内为主,主要作用是把仿真与研发的迭代节奏再压一档。
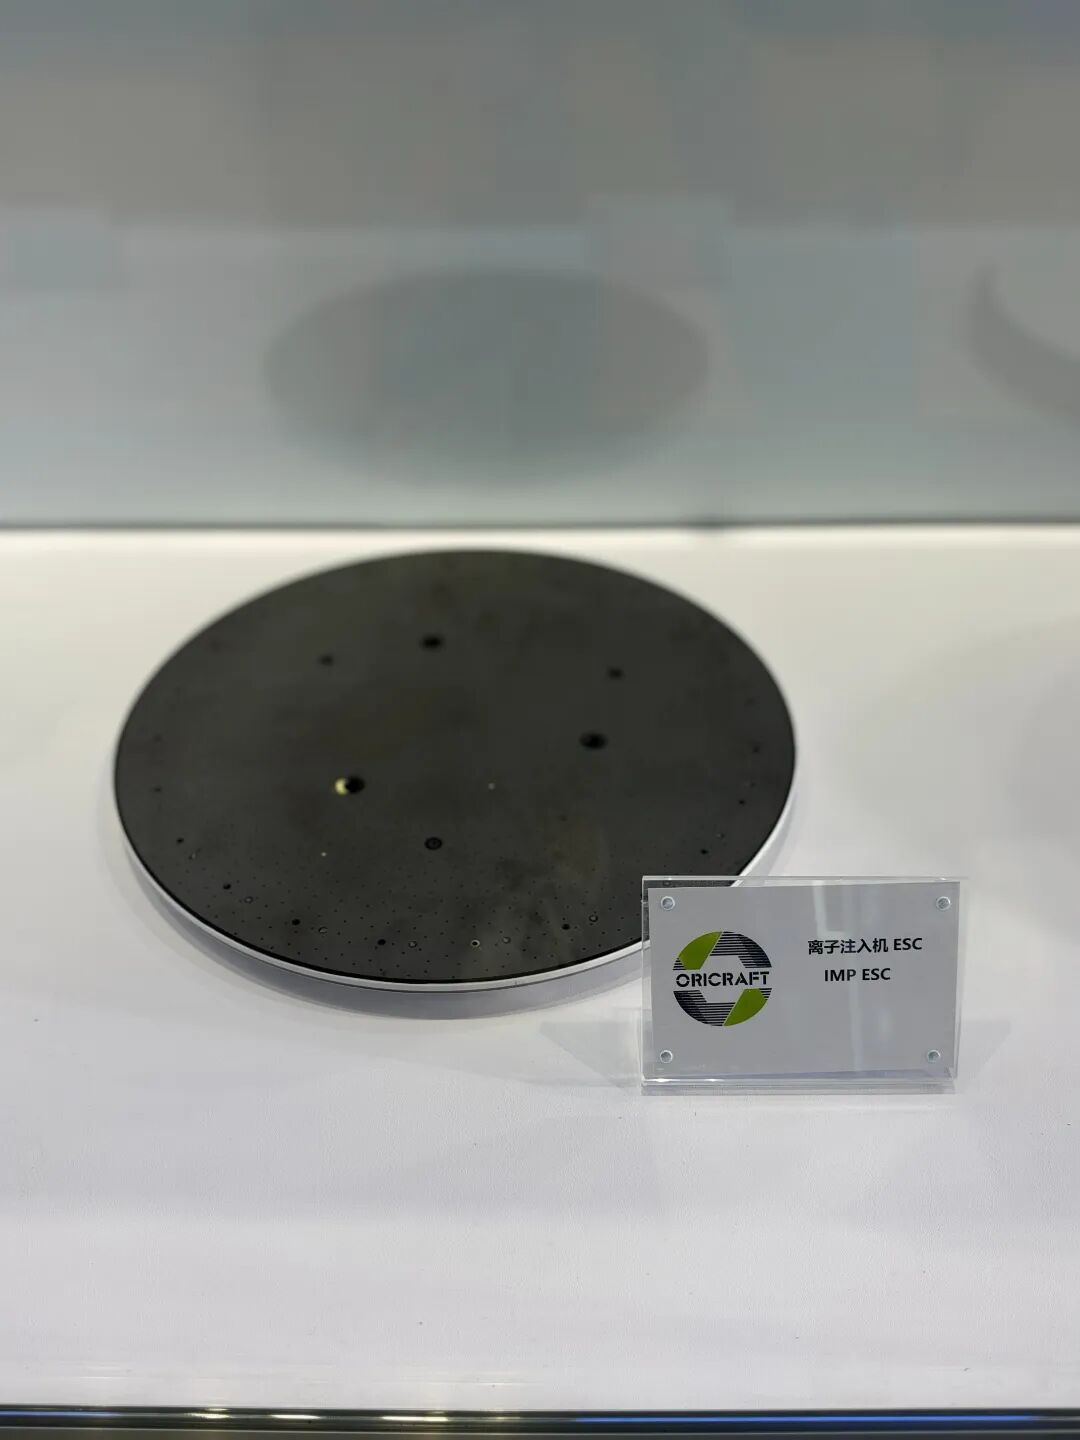
产品与需求的关系是双向的。MFC 偏标准化,各种工艺设备所用的型号基本齐备,可以按客户要求快速交付,这是元创精密的立身之本;而静电卡盘(ESC)这类高度定制产品,则由集团先进陶瓷板块承接技术研发 —— 不止做按图加工,还能按客户需求做仿真,反过来告诉客户 “应该怎么设计”。这条能力线此前在离子注入机 ESC 上已有完整呈现:从陶瓷粉料、流延烧结、金属化、底座加工、绑定到表面处理全流程自制,氧化铝与氮化铝两种材料体系并行,纯度按机型需求覆盖 90% 到 99.99% 区间,并配套 L1 到 L4 的维修能力。
维修与新品并举,是这家公司容易被忽视的一块业务。它的价值不只是售后:ESC、MFC 这类产品要做到对海外器件的平替、即插即用,维修能力是绑定客户的手;而寿命较长的品类(电源、泵)客户更倾向走维修路线,这块存量市场的体量并不小。孙冉青没有把维修当成低毛利补充,而是与新品同等的客户覆盖手段。
扩产最快的两块,与一次从石英件到碳化硅件的换轨
九大板块里,眼下扩产最急的是气路控制(MFC)与先进陶瓷。前者属非耗材件,需求直接对应新建产线 —— 国内在扩,海外也在扩,而这一品类的原有供应以海外厂商为主,其产能扩张速度有限,交期被拉长,订单因此集中涌向能接的供应商。MFC 作为元创精密的核心王牌主业,正是承接这轮订单放量的主体;先进陶瓷则是集团另一节奏:客户验证通过后订单集中落地,正在快速补产能。这两条曲线叠加,构成了这家公司 “订单来得快、产能在快速扩张” 的体感。
在耗材与非耗材的划分上,两条需求曲线的来源并不相同。耗材类更多来自既有产线的存量替换,非耗材类则吃新建产线的增量,两者都在同步放大。
真正能看出这家公司技术取向的,是它对制程升级的应对。AI 带动的先进制程对设备与工艺提出更高要求,落到零部件上是一次材料换轨:以工艺腔体内的结构件为例,过去大量使用石英件,如今往陶瓷件、碳化硅件迁移。原因在于先进制程刻蚀对污染控制更严、射频功率更高,石英与常规氧化铝陶瓷的寿命被压短,多晶碳化硅、氧化钇陶瓷等体系随之登场。集团的选择是不在成熟制程的石英消耗品里缠斗 —— 那已是国内厂商密集扎堆的领域 —— 而是直接切先进制程的碳化硅结构件,用换轨的方式争取后来居上。
产能布局上,清远承担 0 到 1 的孵化与中试,同时布局 MFC 量产与精密金属加工;浙江衢州与江苏淮安是新增的两个量产基地,目前已建成并进入试运行,用于弥补清远的产能缺口。基地逻辑是 “从清远出发、辐射各地”,研发分部则铺到北京、上海、广州 —— 对 “清远不是人才高地” 这个直接的问题,孙冉青坦言:清远的价值是让早期项目在集中的实验室里快速迭代,真正留住人才靠的是各地的研发分部。
“腰部力量” 的护城河,与它必须守住的边界
元创精密给自己的定位是 “腰部力量”。这个说法对应两层含义:半导体零部件的价值长期被设备整机的光环遮住,而在设备厂密集扩产的当下,供应链的稳定反过来成了关键变量;零部件企业就是给设备厂提供支撑的那一节。用孙冉青的话说,这一定位的落点是 “帮助众多国内设备厂商解决供应链问题”。
不做整机,是这一定位的另一面。集团体系内本就有整机企业(如国内知名的离子注入机厂商凯世通),元创精密自己为什么不去碰?孙冉青的回答指向市场结构:国内做设备的公司已经足够多,做得精深的零部件企业反而稀缺;公司的重心是把 MFC 零部件做深,并向工业领域的高精密装备输出同类零部件解决方案,暂时没有自研其他半导体设备的计划。
护城河建在哪里,是这家公司必须回答的问题。面对设备厂向下垂直整合、以及国内同行 “卷” 价格的两头压力,它手里的牌是应用验证能力 —— 集团自有装配厂与产线可以做应用测试,这是纯零部件公司缺的一环;加上材料端自制与全链条协同,构成速度优势。海外同行则是另一面参照:积累深厚、路线脉络清晰,但迭代节奏相对恒定,一旦需求集中、定制化要求上来,响应就会变慢。孙冉青把这一点视作机会 —— 国内外客户都存在既有供应商无法满足的定制开发需求,这正是国产零部件切入的位置。
向外看,公司采取国内与海外双线并举的策略,海外业务既有半导体方向,也有非半导体方向;集团既有的海外网络会向它导流需求。关于并购,孙冉青表示,公司保持关注,思路仍是补强平台,而非追求单品。
写在最后:三年节点上的一个变量
在零部件这个 “越往下越难被看见” 的行业里,把集团九大品类放在一张材料母床上去理解,比逐条罗列展品更能说明问题 —— 它解释了集团为什么敢同时铺开九条产品线,也解释了它为什么把验证能力和迭代速度摆在规模之前。
零部件的国产替代从来不是一次性事件,而是一段需要企业自己走完的验证长跑。九条产品线同时起跑,集团已经站上起跑线;而MFC 正是元创精密押下的那张王牌,若能如期兑现产能爬坡与先进制程验证,这套 “材料母床 + 应用验证” 的组合,有望在窗口期内跑成国产零部件的一条稳定供给曲线。